Oskenvia Finans • Bütçe yönetimi ve finansal hedefler
Kişisel Bütçe Yönetimi ve Finansal Planlama Rehberiniz
Oskenvia Finans, Türkiye'deki bireylerin gelirlerini daha verimli yönetmeleri ve uzun vadeli ekonomik özgürlüklerini inşa etmeleri için kurulmuş kapsamlı bir bilgi kaynağıdır. Paranın doğru yönetildiğinde geleceği şekillendiren bir güce dönüştüğüne inanıyoruz.
Temel bütçeleme tekniklerinden finansal hedeflere ulaşma yollarına kadar her adımı sade bir dille anlatıyoruz. Karmaşık görünen ekonomi dünyasını herkes için anlaşılır ve uygulanabilir kılmak istiyoruz.
Bilgi amaçlı eğitim kaynağıdır, yatırım danışmanlığı değildir. Başlamak için bir defter ve bir aylık gelir gider listeniz yeterli.
Aylık bütçe tezgâhı — Eylül planı
Bu ayın düzeni
- Zorunlu giderlerönce yazılır
- Keyfi harcamalarsınır konur
- Birikim payıbaştan ayrılır
Paranızın nereye gittiğini net görün, ay sonunda şaşırmayın
Başarılı bir planın ilk adımı tam bir dökümdür. Bir ay boyunca tüm harcamaları kategorilere ayırarak not edin. Faturalar, mutfak, ulaşım ve abonelikler ayrı satırlarda dursun. Bu liste, fark etmeden yapılan küçük ödemeleri ortaya çıkarır ve zorunlu ile keyfi harcamalar arasında net bir sınır çizmenizi sağlar.
1. hafta
Tüm fişleri ve kart hareketlerini toplayın.
2. hafta
Kategorilere ayırın, tekrar edenleri işaretleyin.
Ay sonu
Limitleri güncelleyin, birikimi otomatikleştirin.
Finansal okuryazarlığın temelleri ile başlayın
Kişisel finans yönetimi, ne kadar kazandığınızdan çok kazandığınızı nasıl yönlendirdiğinizle ilgilidir. Gelir gider dengesini kurmak, modern hayatta refahı korumanın en pratik yoludur. Oskenvia olarak bu süreci sadeleştiriyoruz: önce mevcut durumu görün, sonra küçük ve sürdürülebilir kurallar koyun.
Kendi bütçenizin kontrolünü elinize aldığınızda beklenmedik masraflar karşısında daha dirençli olursunuz. Beyaz eşya arızası, sağlık gideri ya da iş düzenindeki bir değişiklik planınızı bozmaz; çünkü her kalemin yeri bellidir ve güvenlik payınız hazırdır.
Gelirinizi kalemlere bölün: barınma, mutfak, ulaşım, birikim ve esneklik payı ayrı izlensin.
Harcama kararlarını haftalık kontrol edin; ay sonunu beklemeden yön düzeltin.
Birikimi arta kalana bırakmayın; maaş gününde ayrı bir hesaba aktarın.
Türkiye'de bütçe yönetimi neden stratejik bir gereklilik?
Dinamik piyasa koşulları, fiyat dalgalanmaları ve değişen göstergeler harcama alışkanlıklarının düzenli gözden geçirilmesini gerektirir. Türk Lirası bazlı birikim ve harcama dengesini kurmak, satın alma gücünü korumanın en gerçekçi yoludur.
Doğru planlama ile enflasyonist dönemlerde bile yönünüzü koruyabilirsiniz: sabit giderleri sabitleyin, değişkenleri haftalık izleyin ve birikim hedefinizi fiyatlara göre değil, gelir oranınıza göre belirleyin.
Tasarruf yöntemlerini inceleyin→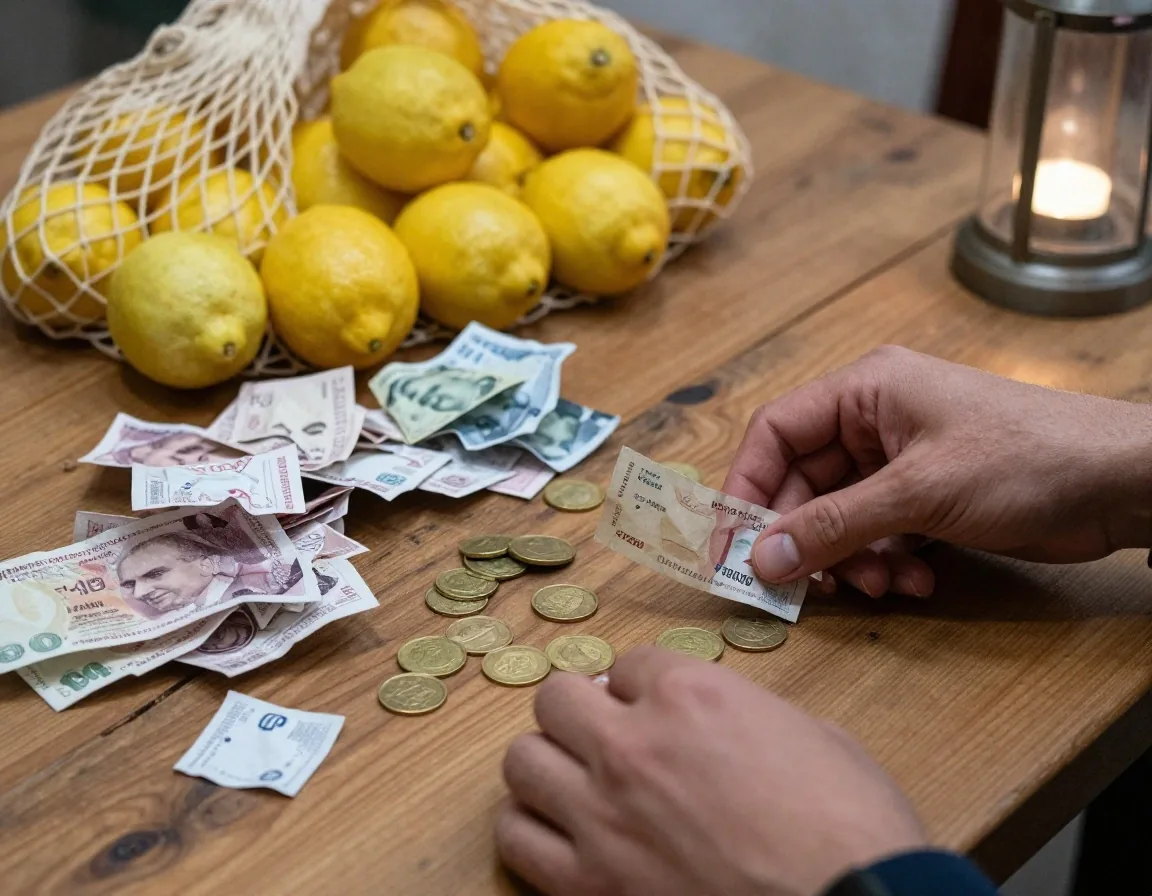
Mutfak ve pazar harcamalarını haftalık zarflara bölmek, ayın ikinci yarısında rahat nefes aldırır.
Günlük hayattan bütçe sahneleri
Para yönetimi soyut bir tablo değildir; pazarda, mutfakta ve ev toplantısında alınır. Bu şerit, rehberde anlattığımız alışkanlıkların geçtiği yerleri gösterir.
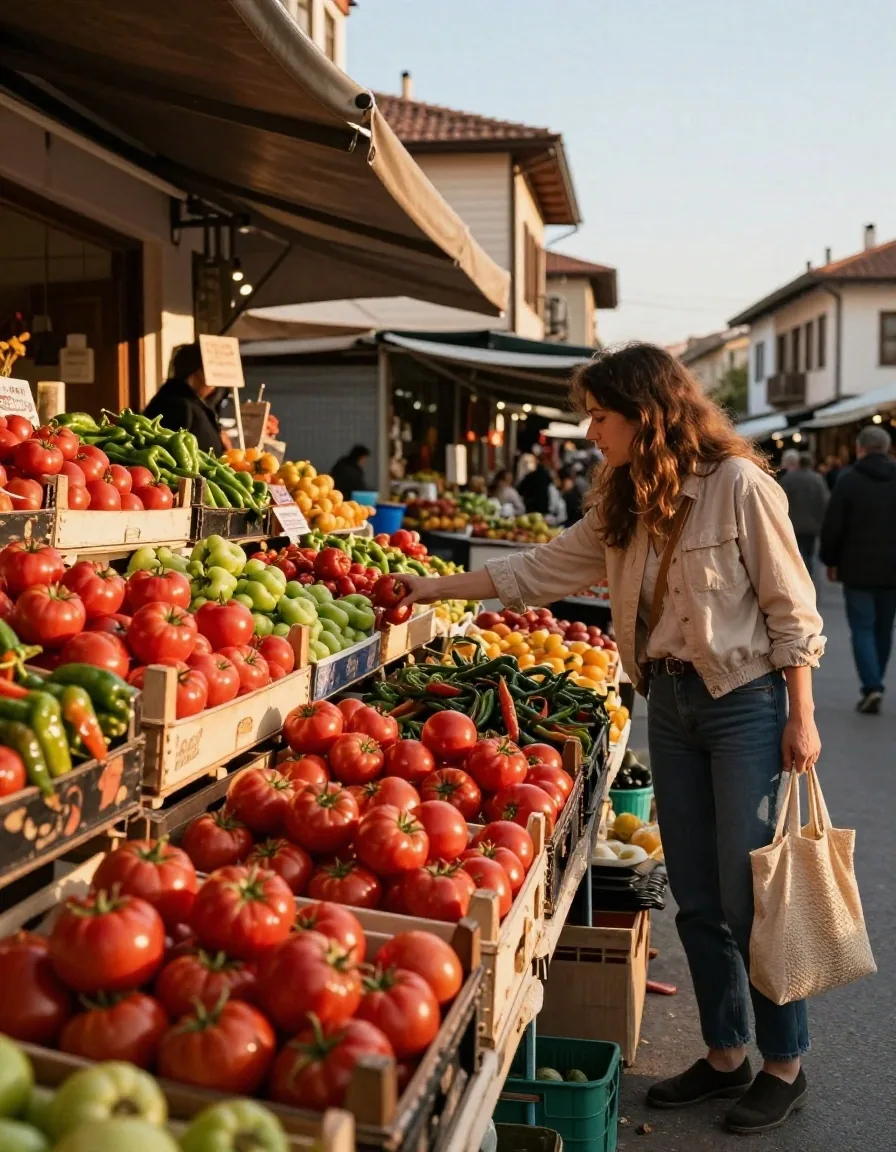
Pazar listesi ile çıkın
Liste dışı alımları ertelemek, mutfak bütçesini dengede tutar.
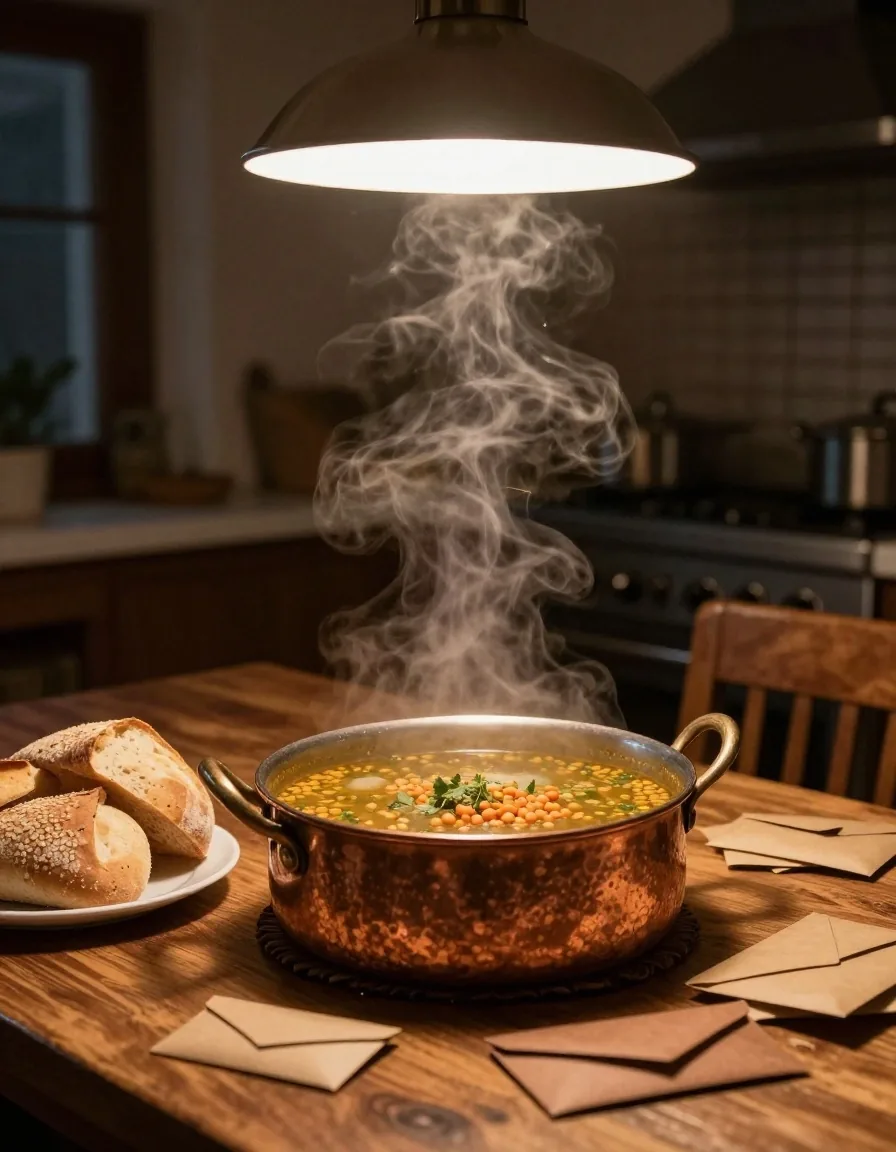
Evde hazırlayın
Dışarıda yemek yerine evde pişirmek fark edilir bir pay bırakır.
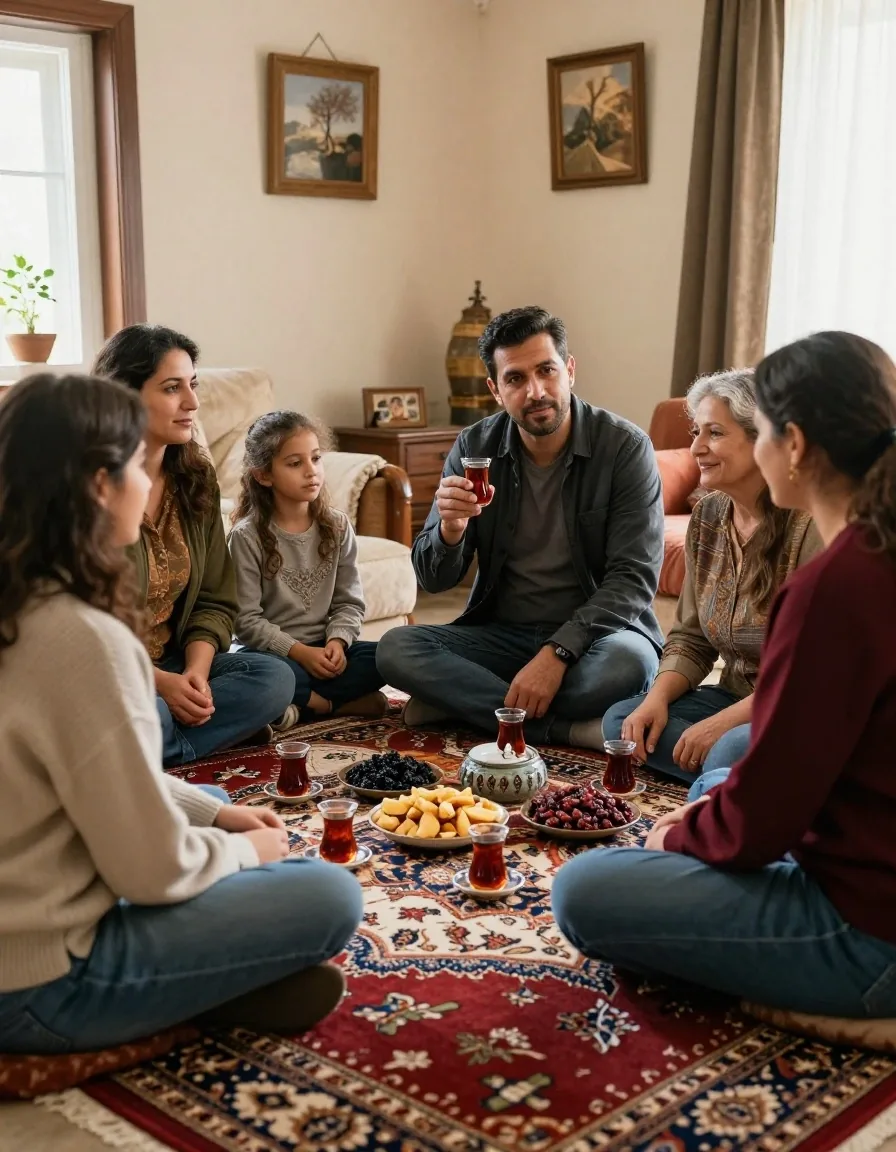
Ailece konuşun
Kısa bir bütçe sohbeti herkesin aynı hedefe odaklanmasını sağlar.
Dört sağlam direk: güvenlik, borç, birikim, büyüme
Bu bölüm kişisel finansın yük taşıyan adımlarını toplar. Sırayı bozmayın: önce güvenlik ağı, sonra pahalı borçların tasfiyesi, ardından düzenli tasarruf ve ancak ondan sonra yatırımın mantığını öğrenme.
Finansal Hedeflerinizi BelirleyinGüvenlik ağı
Acil durum fonu oluşturma
Sağlık sorunu veya iş kaybı gibi dönemlerde borç sarmalına girmemek için üç ile altı aylık temel gideri ayrı bir hesapta tutun. Bu para sadece gerçek acil durumlar içindir. Küçük miktarlarla başlamak, hiç başlamamaktan her zaman iyidir; düzenli aktarım disiplini fonu kendiliğinden büyütür.
Nefes alma
Borç yönetimi ve kurtulma stratejileri
Yüksek faizli kredi kartı ve tüketici kredilerini önceliklendirin; planlı ödeme yapılmadığında borç kartopu gibi büyür. Oskenvia rehberliğinde ödeme sırası kurun, nakit akışınızı yeniden nefes alabilir hale getirin. Borç azaldıkça hedeflerinize ayıracağınız pay artar.
Alışkanlık
Tasarruf alışkanlığı kazanmak
Tasarruf, paradan kısmak değil parayı akıllıca kullanmaktır. Abonelikleri gözden geçirmek, evde hazırlamak, ihtiyaç ile isteği ayırmak gibi küçük değişiklikler uzun vadede büyük birikime dönüşür. Biriken her kuruşu bir hedefin parçası gibi görmek motivasyonu korur.
Bilgi temeli
Yatırımın ilk adımları
Paranın değerini korumak için risk toleransınızı ve beklentinizi netleştirin. Hisse, altın, vadeli mevduat ya da gayrimenkul gibi seçeneklerin mantığını öğrenmeden adım atmayın. Burada yatırım danışmanlığı yapmıyoruz; araçların nasıl çalıştığını anlayacağınız temel bilgileri sunuyoruz.
Harcama dürtüsünü anlamak ve ailece aynı yönde yürümek
Harcama kararlarımız çoğu zaman mantıkla değil duyguyla alınır. Reklamlar, toplumsal baskı ve stres plansız alımları tetikler. Finansal psikolojiyi anlamak, neden harcadığınızı sorgulamanıza ve dürtüsel alımlardan kaçınmanıza yardımcı olur. Parayla ilişkinizi sağlıklı bir zemine oturtmak hedefe sadakati kolaylaştırır.
Aile içinde yaşıyorsanız bu çaba ortak olmalıdır. Eşler arasında para konularını açıkça konuşmak bütçe disiplini için hayatidir. Çocuklara erken yaşta para yönetimi bilinci aşılamak gelecekte daha sağlam adımlar atmalarını sağlar. Kısa aile bütçesi toplantıları herkesin sorumluluk almasını ve ortak hedefe odaklanmasını sağlar.
24 saat kuralı
Zorunlu olmayan alımları bir gün bekletin; istek çoğu zaman söner.
Haftalık 20 dakika
Aynı gün ve saatte kısa bir bütçe buluşması yapın.
Vergi bilinci • Emeklilik planı • Dijital takip • Vergi bilinci • Emeklilik planı • Dijital takip
Vergi ve yasal yükümlülükler
Kazancınızın ne kadarının size kaldığını vergi bilinci belirler. Türkiye'deki vergi mevzuatı, indirim ve muafiyetler hakkında temel bilgi sahibi olmak yasal çerçevede avantaj sağlar. Gelir vergisi beyannameleri ve yatırım kazançlarının vergilendirilmesi planlamanın parçası olmalıdır.
Emeklilik planlaması ve BES
Genç yaşta atılan adımlar emeklilikteki yaşam kalitesini doğrudan etkiler. Devlet katkısı avantajı sunan Bireysel Emeklilik Sistemi uzun vadeli birikim için incelenmeye değerdir. Oskenvia, bu sistemlerin işleyiş mantığını ve birikimi enflasyona karşı korumanın yollarını sade bir dille ele alır.
Teknolojik araçlarla bütçe yönetimi
Mobil uygulamalar harcamaları otomatik kategorize eder ve finansal durumunuzu anlık izlemenize imkân tanır. Bu araçların güvenli kullanımı zaman kazandırır ve hata payını azaltır. İster uygulama ister basit bir not defteri kullanın, önemli olan sürdürülebilir bir takip düzeni kurmaktır.
Sık sorulan sorular
Bütçe yönetimine başlamak için ne kadar paraya ihtiyacım var?
Bütçe yönetimi gelir seviyesinden bağımsız bir disiplindir. İster asgari ücret ister yüksek bir maaş alın, her kuruşun planlanması gerekir. Önemli olan tutar değil, paranın yönünü bilmek ve her ay aynı düzeni tekrarlamaktır.
Finansal hedeflerimi ne sıklıkla gözden geçirmeliyim?
Hedeflerinizi en azından altı ayda bir veya hayatınızda önemli bir değişiklik olduğunda güncelleyin. İş değişikliği, evlilik ya da taşınma gibi dönemlerde gelir gider dengeniz değişir; planı yeni duruma göre sadeleştirin.
Küçük tasarruflar gerçekten işe yarar mı?
Evet, damlaya damlaya göl olur ilkesi finans dünyasında geçerlidir. Küçük miktarlar uzun vadede düzenli birikimle birlikte anlamlı sonuçlar yaratır. Günlük kahve, abonelik ve atıştırmalık gibi kalemlerdeki küçük düzeltmeler ay sonunda görünür bir pay bırakır.
Borç varken birikim yapılmalı mı?
Küçük bir acil durum payını koruyarak önceliği yüksek faizli borçlara verin. Bu denge, yeni borç almadan ilerlemenizi sağlar. Borç kapandıkça boşalan taksiti doğrudan birikime yönlendirin.
Bir sonraki adımı birlikte netleştirelim
Oskenvia Finans eğitim içerikleri sunar; kişisel durumunuza uygun sorularınız için bize yazın. Çalışma saatlerimiz Pazartesi - Cuma 09:00 - 18:00 arasıdır.
E-posta: [email protected]
Telefon: +90 212 234 5678
Rehberler: Bütçe Oluşturma Rehberi, Finansal Hedef Belirleme, Tasarruf Stratejileri sayfalarında sizi bekliyor.