Oskenvia Finans • Finansal planlama rehberi
Finansal Hedef Belirleme ve İzleme Yolları
Finansal başarı tesadüf değildir. Nereye gitmek istediğinizi bilirseniz rotanızı çizebilir, bütçenizi o yöne çevirebilirsiniz. Bu sayfa hayallerinizi somut ve ölçülebilir birikim hedeflerine dönüştürmeniz için hazırlandı.
Ev peşinatından emeklilik fonuna kadar her büyük adım küçük, disiplinli hedeflerle başlar. Aşağıda kısa, orta ve uzun vadeyi nasıl planlayacağınızı bulacaksınız.
Nasıl ilerliyoruz
- Acil durum fonuay 4/8
- Küçük borç kapatma2 taksit
- Tatil birikimidevam ediyor
- Her satır ayrı bir vadeyi gösterir. Önce en acil olana kaynak ayrılır.
SMART hedef tekniği ile netleşin
Belirsiz bir istek nadiren birikime dönüşür. “Biraz para biriktirmek istiyorum” cümlesi yön vermez. “12 ay sonunda 50.000 TL biriktireceğim” cümlesi ise tutarı, süreyi ve bitiş çizgisini ortaya koyar. SMART yaklaşımı bu farkı yaratır: belirgin, ölçülebilir, ulaşılabilir, ilgili ve süreli hedefler.
Belirgin yazın
Ne için, ne kadar, hangi hesaba. Tek cümle ile kağıda dökün ve buzdolabına asın.
Ölçüyü sabitleyin
Aylık tutarı ve tarihi netleştirin. Takvimde ödeme günü gibi işaretleyin.
Gücünüze göre ayarlayın
Gelir ve gider dengenize uyan bir tempo seçin. Zorlanınca tutarı küçültün, bırakmayın.
Süre koyun
Bitiş ayı motivasyonu canlı tutar. Süre dolunca sonucu değerlendirip yeni hedef yazın.
Bu netlik, hevesiniz azaldığında size neden başladığınızı hatırlatır. Oskenvia Finans olarak önerimiz basit: önce bir hedefi tam yazın, sonra bütçenizi ona göre çalıştırın.
Vadeye göre ayırın
Her vadenin ayrı bir işi var
Tüm hedefleri aynı torbaya koymayın. Kısa vade disiplini öğretir, orta vade sabrı, uzun vade ise zamanın gücünü kullanır. Gelirinizi bu üç kulvara bölmek bütçeyi sadeleştirir.
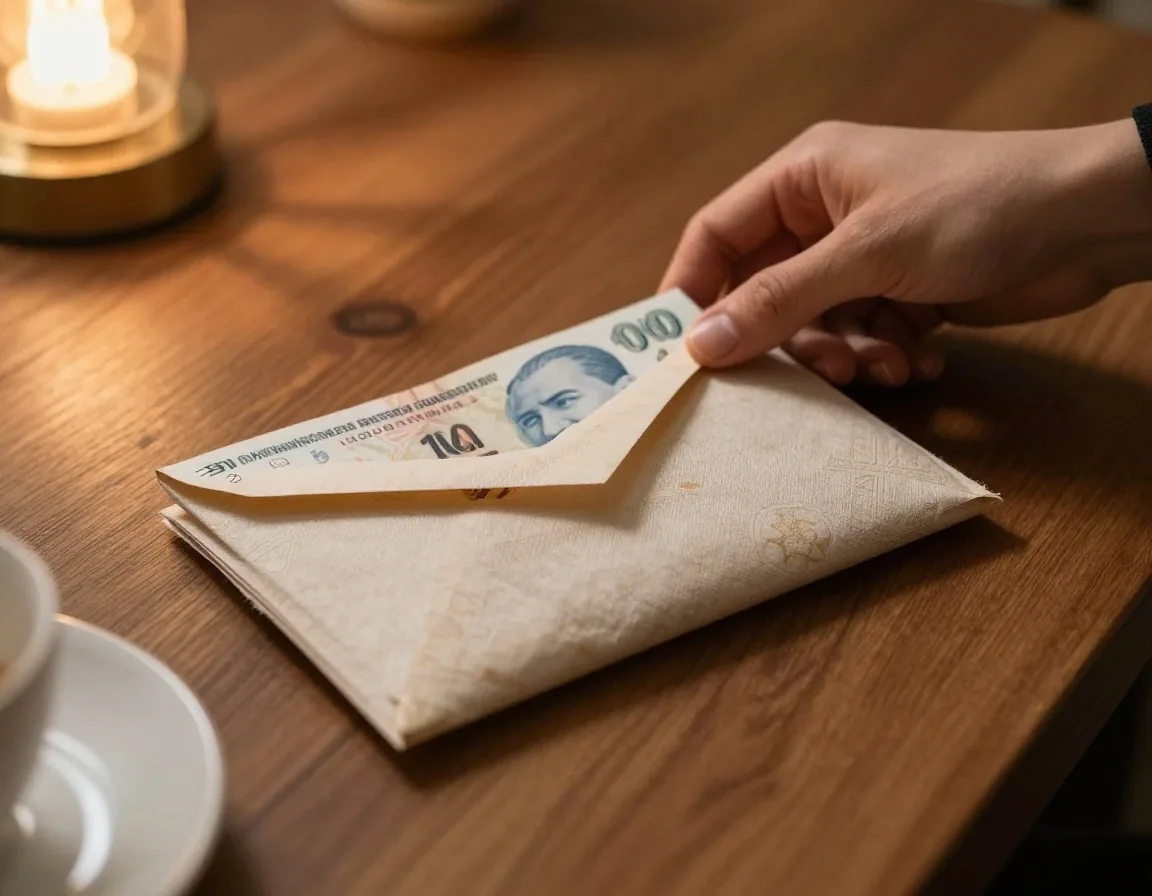
Evde zarf yöntemi: kira, mutfak ve birikim için ayrı zarflar ayırmak harcamayı görünür kılar.
Kısa vadeli hedefler
1 yıla kadar
İlk basamaklar burada. Acil durum fonu oluşturmak, küçük bir borcu kapatmak veya yıllık tatil bedelini biriktirmek bu gruba girer.
Hızlı sonuç motivasyonu büyütür. Her tamamlanan kısa hedef, büyük hedeflere inancı pekiştirir ve bütçe disiplinini öğretir. Otomatik havale ile ay başında kenara ayırmak en pratik yoldur.
Orta vadeli hedefler
1 ile 5 yıl arası
Araba peşinatı, mesleki eğitim veya ev tadilatı gibi daha büyük kararlar burada yer alır.
Düzenli tasarruf planı ve düşük riskli araçlar bu vadede işe yarar. Sabır ve tutarlılık en büyük destektir. Yılda iki kez planı gözden geçirin, gelir değiştiyse tutarı güncelleyin.
Uzun vadeli hedefler
5 yıl ve üzeri
Emeklilik fonu, çocukların üniversite giderleri veya ev sahibi olmak hayatı şekillendirir.
Erken başlamak aylık yükü hafifletir, çünkü zaman birikimin yanında çalışır. Bu hedeflerde düzenli ve uzun soluklu kalmak, kesintiye uğratmamak önemlidir.
Hedefe göre araç seçin, vadeyi karıştırmayın
Her hedef farklı bir risk ve nakit ihtiyacı taşır. Kısa vadede ulaşılabilir kalmak, uzun vadede ise düzenli kalmak gerekir. Yanlış vadeye yanlış araç seçmek hedefi zorlaştırır.
Kısa vade: likit kalın
Hemen lazım olabilecek para için ulaşılması kolay, düşük dalgalı seçenekler tercih edilir. Mevduat benzeri sakin araçlar bu işi görür.
Orta vade: dengeli gidin
Birkaç yıllık hedeflerde düzenli birikim ve ölçülü risk bir arada yürür. Planı yılda iki kez gözden geçirin.
Uzun vade: sabırlı kalın
Yıllara yayılan hedeflerde düzenli katkı ve uzun soluklu bakış gerekir. Erken başlamak yükü hafifletir.
Bu sayfa eğitim amaçlıdır, yatırım önerisi vermez. Hangi aracın size uygun olduğunu bankanızla veya lisanslı bir danışmanla görüşerek netleştirin.
Kaynak sınırlı, karar net olmalı
Önceliklendirme ve kaynak dağıtımı
Aynı anda birkaç hedefiniz olabilir, ancak bütçe sınırlıdır. Hangi hedefin daha hayati olduğunu seçmek gerekir. Borç kapatmak ile tatil birikimi aynı önemde değildir.
- Önce güvenlik: acil durum fonu ve yüksek maliyetli borçlar listenin başına yazılır.
- Sonra sıra: orta vadeli birikimlere sabit bir pay ayrılır, kalanı uzun vadeye gider.
- Bazen ertelemek stratejidir: bir hedefi yavaşlatıp diğerini bitirmek toplamda daha hızlı sonuç verir.
Üç ya da dört hedef idealdir. Daha fazlası dikkati dağıtır, daha azı ise hayatın gerçeklerini ıskalar.
İlerlemeyi görünür kılın
Düzenli kontrol yoldan sapmayı önler. Basit bir çizelge, renkli bir ilerleme çubuğu veya buzdolabına asılan bir tablo süreci heyecanlı tutar. Küçük kilometre taşlarını kutlamak enerjiyi yüksek tutar.
Duraklama olursa pes etmeyin. Tutarı küçültün, süreyi uzatın, yöntemi değiştirin ve devam edin.
Hedeflerinizi yazın, birlikte netleştirin→Değişime uyum sağlayın
Hayat değişir: iş değişikliği, eve yeni bir üyenin katılması veya giderlerin artması planı etkiler. Böyle dönemlerde hedeften vazgeçmek yerine hedefi yeni gerçekliğe göre revize edin.
Esneklik zayıflık değildir. Yılda bir kez tüm hedefleri gözden geçirmek, uzun vadede ayakta kalmanın yoludur.
Sık sorulan sorular
Aynı anda kaç tane hedef belirlemeliyim?
Odaklanmayı kolaylaştırmak için aynı anda 3-4 farklı vadeli hedef idealdir. Daha fazlası dikkatinizi dağıtabilir. Bir liste yapın, en önemli üçünü seçin, diğerlerini beklemeye alın.
Hedefime ulaşamazsam ne yapmalıyım?
Ulaşamamak başarısızlık değil, sürecin bir parçasıdır. Süreyi uzatabilir veya yönteminizi değiştirerek devam edebilirsiniz. Önce nedenini bulun: gelir mi düştü, gider mi arttı, hedef mi gerçekçi değildi?
Hedeflerimi ne sıklıkla gözden geçirmeliyim?
Ayda kısa bir kontrol, yılda bir geniş değerlendirme öneririz. Kısa kontrolde tutar ve tarih, yıllık değerlendirmede ise öncelik sırası ve vade gözden geçirilir.
Bugün tek bir hedefi kağıda dökün
Bir ev, bir eğitim, bir emeklilik planı. Fark etmez. Tutarı ve tarihi yazmak, bütçenizi o hedef için çalıştırmanın ilk adımıdır. Oskenvia Finans eğitim içerikleriyle bu yolda size eşlik eder.
Çalışma saatlerimiz Pazartesi - Cuma 09:00 - 18:00 arasındadır. Sorularınız için bize yazabilirsiniz: [email protected]
Sonraki adım: Ana Sayfa üzerinden bütçe ve tasarruf rehberlerine göz atın.